
परिचय
अटल पेंशन योजना ऑनलाइन अप्लाई करना अब पहले से आसान हो गया है। अगर आप एक असंगठित क्षेत्र में काम करते हैं…
अगर आप एक असंगठित क्षेत्र में काम करते हैं — जैसे मजदूरी, दुकानदारी, खेती, ऑटो चलाना, या कोई छोटा-मोटा काम — और रिटायरमेंट के बाद पेंशन की चिंता रहती है, तो सरकार की अटल पेंशन योजना (APY) आपके लिए ही बनी है। हाल ही में केंद्र सरकार ने कैबिनेट मीटिंग में इस योजना को 2030-31 तक बढ़ाने का फैसला लिया है, यानी अब और भी ज़्यादा लोग लंबे समय तक इसका फायदा उठा सकते हैं।
मेरे गाँव में ही कई ऐसे लोग हैं जिन्हें प्राइवेट नौकरी, खेती या मजदूरी के बाद कोई पेंशन नहीं मिलती। बुढ़ापे में उन्हें अपने बच्चों पर निर्भर रहना पड़ता है। जब मुझे पता चला कि सिर्फ रोज़ाना कुछ रुपये जमा करके 60 साल के बाद ₹1000 से ₹5000 तक की गारंटीड मासिक पेंशन मिल सकती है, तो मैंने खुद जाकर बैंक में इसकी पूरी जानकारी ली थी। उसी अनुभव और रिसर्च के आधार पर आज मैं आपको ये पूरी जानकारी दे रहा हूँ।
अटल पेंशन योजना के लिए पात्रता (Eligibility)
अटल पेंशन योजना (APY) क्या है?
ये भारत सरकार की एक सामाजिक सुरक्षा पेंशन स्कीम है, जिसे 2015 में शुरू किया गया था। इसे खासतौर पर असंगठित क्षेत्र (unorganized sector) के मजदूरों, दुकानदारों, किसानों और छोटे व्यापारियों के लिए बनाया गया है — यानी वो लोग जिन्हें EPF या सरकारी पेंशन जैसी कोई सुविधा नहीं मिलती।
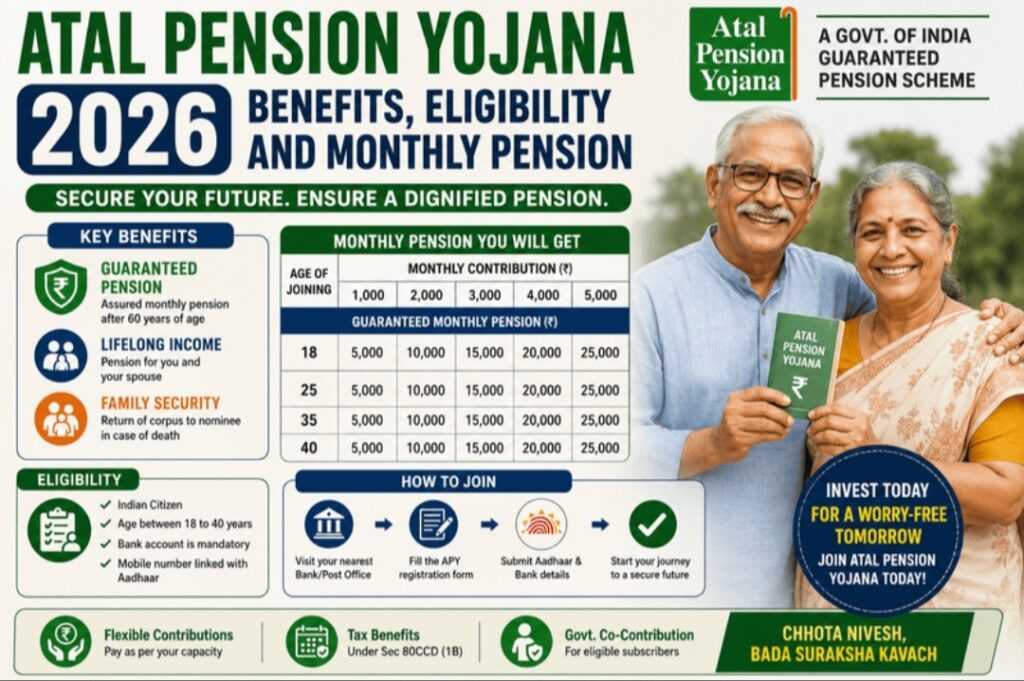
इस योजना में आप जितनी कम उम्र में जुड़ेंगे और जितना प्रीमियम भरेंगे, उसी हिसाब से 60 साल की उम्र पूरी होने के बाद आपको हर महीने ₹1000, ₹2000, ₹3000, ₹4000 या ₹5000 तक की फिक्स्ड पेंशन मिलती है। ये पेंशन जीवनभर मिलती रहती है, और अगर सब्सक्राइबर की मृत्यु हो जाए, तो उनके पति/पत्नी को भी यही पेंशन मिलती रहती है।
योजना को 2030-31 तक क्यों बढ़ाया गया?
सरकार ने देखा कि असंगठित क्षेत्र में अभी भी करोड़ों लोग ऐसे हैं जिनके पास कोई पेंशन सुविधा नहीं है। इसीलिए कैबिनेट ने इस योजना को आगे बढ़ाने का फैसला लिया, ताकि ज़्यादा से ज़्यादा लोग समय रहते इसमें जुड़ सकें और भविष्य में आर्थिक सुरक्षा पा सकें। साथ ही सरकार प्रमोशन के लिए अतिरिक्त फंड भी जारी कर रही है, जिससे बैंकों के ज़रिए इस योजना का प्रचार और तेज़ होगा।
पात्रता (Eligibility)
- आवेदक की उम्र 18 से 40 साल के बीच होनी चाहिए
- आवेदक भारत का नागरिक होना चाहिए
- आवेदक के पास बैंक या पोस्ट ऑफिस में बचत खाता (savings account) होना चाहिए
- आधार कार्ड बैंक अकाउंट से लिंक होना ज़रूरी है
- मोबाइल नंबर बैंक अकाउंट से जुड़ा होना चाहिए (OTP वेरिफिकेशन के लिए)
- जो लोग इनकम टैक्स भरते हैं (टैक्सपेयर), वो अब इस योजना के लिए योग्य नहीं हैं — ये नियम 2022 से लागू है
ज़रूरी दस्तावेज़ (Documents Required)
- आधार कार्ड
- बैंक पासबुक या अकाउंट डिटेल्स
- मोबाइल नंबर (बैंक से लिंक)
- पासपोर्ट साइज़ फोटो
- नॉमिनी की जानकारी (आधार कार्ड सहित)
Online Apply कैसे करें — Step by Step प्रोसेस
- सबसे पहले अपने बैंक की नेट बैंकिंग या mobile banking app खोलें (जैसे SBI YONO, PNB One, HDFC MobileBanking आदि)
- ऐप में “Atal Pension Yojana” या “APY” सेक्शन ढूंढें — ये आमतौर पर “Services” या “Government Schemes” टैब में मिलता है
- अपना आधार नंबर और मोबाइल नंबर डालें, फिर OTP के ज़रिए वेरीफाई करें
- अपनी उम्र के हिसाब से पेंशन अमाउंट चुनें (₹1000 से ₹5000 तक)
- सिस्टम अपने आप बता देगा कि आपकी उम्र के हिसाब से महीने का कितना प्रीमियम कटेगा
- नॉमिनी की जानकारी भरें (पति/पत्नी या कोई अन्य परिवार सदस्य)
- फॉर्म को अच्छे से चेक करके सबमिट करें — आपका प्रीमियम हर महीने अपने आप बैंक अकाउंट से ऑटो-डेबिट होने लगेगा
अगर आपको ऑनलाइन करने में दिक्कत महसूस हो, तो घबराने की ज़रूरत नहीं — सीधे अपनी नज़दीकी बैंक ब्रांच या पोस्ट ऑफिस जाकर भी APY फॉर्म भरवा सकते हैं। वहाँ का स्टाफ आपकी पूरी मदद कर देगा, बस आधार कार्ड और पासबुक साथ ले जाना ना भूलें।
अटल पेंशन योजना ऑनलाइन अप्लाई कैसे करें — Step by Step
महीने का प्रीमियम कितना पड़ेगा? (उदाहरण के तौर पर)
अगर आप 18 साल की उम्र में जुड़ते हैं और ₹5000 महीने की पेंशन चाहते हैं, तो आपको लगभग ₹210 प्रति महीने जमा करना होगा। वहीं अगर आप 30 साल की उम्र में जुड़ते हैं, तो इसी ₹5000 पेंशन के लिए लगभग ₹577 प्रति महीने देना होगा। यानी जितनी जल्दी जुड़ेंगे, उतना कम प्रीमियम पड़ेगा — ये बात हमेशा ध्यान रखें।
APY के फायदे
- सरकार की गारंटीड पेंशन स्कीम, इसमें रिस्क नहीं है
- कम उम्र में जुड़ने पर बहुत ही कम प्रीमियम में अच्छी पेंशन मिल जाती है
- सब्सक्राइबर की मृत्यु होने पर पति/पत्नी को वही पेंशन मिलती रहती है
- दोनों की मृत्यु के बाद नॉमिनी को जमा की गई पूरी राशि एकमुश्त वापस मिल जाती है
- इनकम टैक्स एक्ट के सेक्शन 80CCD के तहत टैक्स छूट भी मिलती है
आम समस्याएं और उनके समाधान
समस्या 1: प्रीमियम कटने में देरी या बैलेंस कम होने पर पेनल्टी
अगर आपके अकाउंट में पर्याप्त बैलेंस नहीं है और प्रीमियम नहीं कट पाता, तो हर महीने ₹1 से ₹10 तक की पेनल्टी लग सकती है। इसलिए महीने की शुरुआत में अकाउंट में पर्याप्त बैलेंस रखना ज़रूरी है।
समस्या 2: आधार लिंक ना होने की वजह से आवेदन रिजेक्ट होना
कई बार लोग बिना आधार लिंक कराए अप्लाई कर देते हैं और फॉर्म रिजेक्ट हो जाता है। इसलिए अप्लाई करने से पहले बैंक जाकर आधार लिंकिंग स्टेटस ज़रूर चेक कर लें।
समस्या 3: गलत उम्र या जानकारी डालने पर परेशानी
आवेदन करते समय जन्मतिथि और अन्य जानकारी बहुत ध्यान से भरें, क्योंकि गलत जानकारी की वजह से बाद में पेंशन क्लेम करने में दिक्कत आ सकती है।
अक्सर पूछे जाने वाले सवाल (FAQ)
सवाल 1: क्या APY में बीच में पैसे निकाल सकते हैं?
नहीं, ये एक लॉन्ग टर्म पेंशन स्कीम है। 60 साल की उम्र से पहले पैसे निकालने की अनुमति सिर्फ कुछ खास परिस्थितियों में ही मिलती है, जैसे गंभीर बीमारी या सब्सक्राइबर की मृत्यु होने पर।
सवाल 2: अगर मैं पहले से किसी और पेंशन स्कीम में हूँ, तो क्या APY में जुड़ सकता हूँ?
अगर आप EPFO या NPS जैसी किसी संगठित पेंशन स्कीम में पहले से रजिस्टर्ड हैं, तो APY के लिए योग्य नहीं माने जाएंगे। ये सिर्फ असंगठित क्षेत्र के लोगों के लिए है।
सवाल 3: क्या पति-पत्नी दोनों अलग-अलग APY अकाउंट खोल सकते हैं?
जी हाँ, पति और पत्नी दोनों अलग-अलग APY अकाउंट खोलकर अलग-अलग पेंशन का लाभ उठा सकते हैं।
सवाल 4: क्या 40 साल के बाद भी APY में जुड़ सकते हैं?
नहीं, APY में जुड़ने के लिए अधिकतम उम्र सीमा 40 साल है। इसके बाद आवेदन स्वीकार नहीं किया जाता।
सीख (मेरी तरफ से एक सलाह)
शुरुआत में उम्र जितनी कम होगी, प्रीमियम उतना ही कम पड़ेगा और फायदा उतना ही ज़्यादा होगा। इसलिए अगर आपकी या आपके किसी परिवार सदस्य की उम्र 18-25 साल के आसपास है, तो अभी अप्लाई कर देना सबसे फायदेमंद रहेगा। देर करने पर प्रीमियम की रकम बढ़ती जाती है।
ऐसी ही सब सरकारी योजनाओं की जानकारी के लिए आप मेरा ब्लॉग ज़रूर पढ़ें और अपना कॉमेंट ज़रूर करें, धन्यवाद 🙏🙏